
Fenomena dompet yang mendadak menipis hanya dalam hitungan hari setelah tanggal gajian tiba sering kali membuat banyak pekerja kantoran merasa kebingungan tanpa menyadari ke mana perginya uang tersebut.
Sebagian besar orang menyalahkan kenaikan harga bahan pokok sebagai penyebab utama, padahal kebiasaan belanja impulsif dan pengeluaran kecil yang tidak terdeteksi justru memegang peranan paling besar.
Mengubah alur keuangan pribadi sebenarnya tidak membutuhkan keahlian matematika tingkat tinggi, melainkan komitmen sederhana untuk menata kembali skala prioritas kebutuhan harian kita secara konsisten.
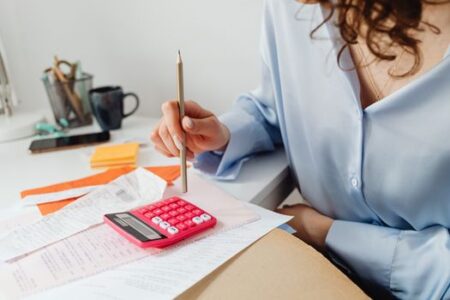
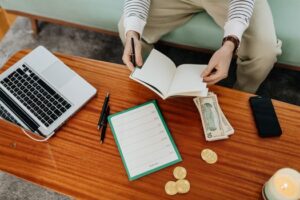
Langkah awal yang sangat krusial adalah mencatat setiap transaksi pengeluaran selama satu bulan penuh tanpa ada satu pun nominal kecil yang terlewatkan dari pembukuan harian.
Banyak orang terkejut saat menemukan bahwa kebiasaan membeli kopi kekinian atau memesan makanan secara daring di sela jam kerja menyedot anggaran hingga jutaan rupiah setiap bulannya.
Strategi Membagi Anggaran Tanpa Menyiksa Diri
Setelah memetakan semua pengeluaran, Anda dapat menerapkan formula pembagian gaji yang realistis dengan memisahkan alokasi kebutuhan pokok, tabungan masa depan, serta dana hiburan pribadi secara tegas.
Metode pembagian lima puluh persen untuk tagihan rutin, tiga puluh persen untuk keinginan, dan dua puluh persen untuk investasi terbukti sangat efektif menekan hasrat berbelanja secara berlebihan.
Kunci keberhasilan metode tersebut terletak pada kedisiplinan mendahulukan pembayaran tagihan utilitas, sewa tempat tinggal, serta belanja bahan makanan dapur pada minggu pertama setelah menerima gaji.
Menunda pembayaran kewajiban harian hanya akan memberikan ilusi seolah-olah saldo rekening masih melimpah, sehingga memicu rasa aman palsu yang mendorong pemborosan pada akhir pekan.
Otomatisasi Tabungan Sebelum Belanja
Prinsip menyisihkan sebagian penghasilan di awal bulan harus menjadi prioritas utama ketimbang menyisakan sisa uang belanja yang biasanya selalu habis tidak berbekas pada akhir bulan.
Fitur debet otomatis dari rekening penerima gaji menuju rekening tabungan khusus atau instrumen investasi dapat membantu Anda menyisihkan dana tanpa perlu mengalami pergulatan batin harian.
Memisahkan rekening operasional sehari-hari dari rekening dana darurat akan mencegah keinginan mengambil tabungan saat melihat barang diskon yang bertebaran di pusat perbelanjaan maupun toko daring.
Rekening khusus investasi sebaiknya dibuat tanpa akses kartu debit maupun aplikasi perbankan seluler agar proses penarikan uang menjadi jauh lebih rumit dan membutuhkan pertimbangan matang.
Menjinakkan Keinginan dan Gaya Hidup Impulsif
Godaan diskon besar-besaran pada tanggal kembar setiap bulan sering kali menjebak masyarakat untuk membeli barang-barang yang sebenarnya tidak mereka butuhkan dalam waktu dekat.
Penerapan aturan jeda tiga puluh hari sebelum memutuskan membeli barang non-esensial berharga mahal mampu menyaring mana keinginan sesaat dan mana kebutuhan yang benar-benar bernilai tinggi.
Saat Anda merasa tertarik pada sebuah barang fashion atau gadget terbaru, simpan terlebih dahulu produk tersebut di dalam keranjang belanja digital tanpa langsung melakukan pembayaran.
Waktu jeda tersebut memberi kesempatan bagi pikiran rasional untuk menilai kembali apakah barang tersebut memberikan manfaat nyata atau sekadar pemuas gengsi sosial sesaat saja.
Membawa bekal makanan dari rumah menuju tempat kerja juga menjadi langkah nyata yang terbukti ampuh menghemat pengeluaran bulanan dalam jumlah yang sangat signifikan bagi pekerja perkotaan.
Menyiapkan Dana Fleksibel untuk Ketenangan Pikiran
Memiliki anggaran khusus untuk bersosialisasi bersama teman atau menikmati hobi tidak boleh dihilangkan sama sekali karena kebebasan finansial yang terlalu mengekang justru rentan memicu stres berkepanjangan.
Mengalokasikan dana hiburan secara terukur membuat Anda tetap bisa menikmati hidup tanpa muncul perasaan bersalah saat membayar tagihan makan malam di restoran favorit bersama keluarga.
Keberadaan dana darurat yang setara dengan tiga hingga enam kali pengeluaran bulanan memberikan jaring pengaman finansial yang sangat kukuh saat menghadapi situasi tidak terduga seperti sakit.
Kesiapan finansial dalam menghadapi krisis darurat akan menjaga stabilitas tabungan jangka panjang sehingga Anda tidak perlu mencairkan investasi atau berutang kepada pihak lain.
Membangun Pola Pikir Keuangan yang Sehat
Mengelola keuangan pada dasarnya adalah perjalanan panjang dalam mengendalikan emosi dan memahami batas kemampuan diri tanpa perlu terus-menerus membandingkan pencapaian dengan orang lain di media sosial.
Kesadaran bahwa kebahagiaan sejati tidak diukur dari seberapa mahal barang yang kita miliki akan membawa kedamaian pikiran dalam setiap keputusan finansial yang kita ambil sehari-hari.
Proses pembentukan karakter hemat yang bijak membutuhkan waktu serta kesabaran ekstra agar setiap langkah perbaikan keuangan dapat berjalan secara alami tanpa terasa memberatkan langkah harian Anda.
Evaluasi berkala setiap akhir bulan menjadi momen krusial untuk melihat efektivitas strategi yang telah diterapkan sekaligus memperbaiki alokasi anggaran yang dirasa kurang pas bagi kebutuhan mendesak.
Konsistensi dalam menjalankan kebiasaan kecil yang positif akan terakumulasi menjadi hasil yang besar serta memberikan kebebasan finansial yang sejati bagi masa depan Anda dan keluarga.
Memulai langkah perbaikan finansial hari ini akan memberikan kepastian serta kenyamanan hidup yang jauh lebih berharga daripada kepuasan semu dari barang-barang kemewahan sementara.
Ketika Anda berhasil menguasai kendali atas alur masuk dan keluar uang gaji, stabilitas hidup masa depan secara perlahan akan terbangun dengan jauh lebih kokoh dan tenang.
Artikel ini dibuat dengan bantuan kecerdasan buatan (AI) dan telah melalui proses editorial. Konten bersifat informasi umum dan bukan pengganti konsultasi profesional (medis, hukum, atau keuangan). Jika menemukan kekeliruan pada artikel ini, silakan hubungi redaksi kami.